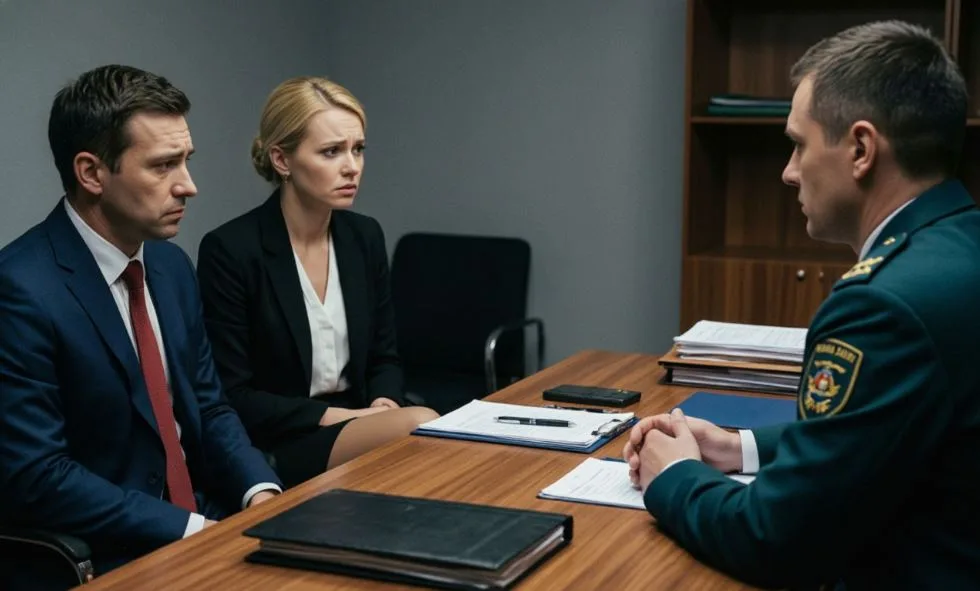
Вызов директора, главного бухгалтера или сотрудника компании на допрос в налоговую инспекцию — это не формальность. Ответы свидетеля фиксируются в протоколе и впоследствии могут использоваться налоговым органом при доказывании нарушений. Поэтому главная ошибка — идти на допрос без подготовки и пытаться «разобраться на месте».
Разберём, что стоит сделать до визита в ИФНС и как вести себя во время допроса.
1. Сначала выясните, в связи с чем вас вызывают
Налоговый орган вправе вызвать в качестве свидетеля физическое лицо, которому могут быть известны обстоятельства, имеющие значение для налогового контроля. Показания фиксируются в протоколе.
С 2026 года Налоговый кодекс прямо предусматривает направление уведомления о вызове свидетеля. В нём, как правило, указываются инспекция, должностное лицо, дата и время явки.
Перед допросом желательно понять:
- какую компанию проверяет налоговая;
- за какой период проводится проверка;
- какие сделки могут заинтересовать инспекторов;
- кем вы являлись в проверяемый период;
- с какими контрагентами фактически взаимодействовали.
Особенно внимательно к вызову стоит относиться директору, главному бухгалтеру и сотрудникам, участвовавшим в выборе поставщиков, подписании договоров, приемке товаров или организации платежей.
2. Не пытайтесь заранее придумать «правильные» ответы
Одна из наиболее опасных стратегий — заучить универсальную версию событий.
У налогового органа к моменту допроса уже могут находиться банковские выписки, договоры, счета-фактуры, переписка, результаты встречных проверок и показания других лиц.
Если подготовленный ответ противоречит документам, это способно создать для компании больше проблем, чем первоначальный вопрос инспектора.
Правильная подготовка заключается не в придумывании версии, а в восстановлении реальных обстоятельств:
кто выбирал контрагента, кто вел переговоры, кто согласовывал цену, каким образом передавался товар, кто подписывал документы и кто фактически контролировал исполнение сделки.
3. Не отвечайте на то, чего не знаете или не помните
Свидетель не обязан угадывать.
Если события происходили несколько лет назад и конкретные обстоятельства не сохранились в памяти, корректный ответ — сообщить именно об этом.
Опасно пытаться заполнить пробелы предположениями:
«наверное, этим занимался директор»;
«скорее всего, документы привозил курьер»;
«думаю, склад у них был».
В протоколе подобные предположения могут превратиться в утверждения, которые затем будут сопоставляться с другими доказательствами.
Лучше четко разделять:
знаю лично — видел — участвовал — слышал от другого лица — предполагаю — не помню.
4. Особое внимание — вопросам о контрагентах
Значительная часть налоговых допросов связана не с бухгалтерскими расчетами, а с реальностью хозяйственных операций.
Инспектора могут спрашивать:
- кто нашел поставщика;
- почему выбрали именно его;
- где проходили переговоры;
- с кем общались;
- кто подписывал документы;
- где находился склад;
- каким транспортом доставлялся товар;
- кто принимал работы;
- как проверяли контрагента.
Поэтому перед допросом полезно поднять не только договор, но и всю фактическую историю сделки: переписку, заявки, транспортные документы, пропуска, акты, платежи, служебные записки.
5. Не подписывайте протокол, не прочитав его полностью
После допроса необходимо внимательно проверить протокол.
Особое значение имеют формулировки.
Например, между ответами:
«не помню, кто именно передавал документы»
и
«документы передавал представитель поставщика»
есть существенная разница.
Если ответ записан неточно, необходимо потребовать исправления либо внести замечания в протокол.
Налоговый кодекс позволяет участникам налогового контрольного мероприятия делать замечания, которые должны быть внесены в протокол или приобщены к материалам.
6. Можно ли прийти на допрос с адвокатом
На практике это особенно актуально для руководителей и бухгалтеров, когда проверяется значительная сумма налогов или спор связан с так называемыми «техническими» компаниями.
ФНС ранее прямо разъясняла, что адвокат не может давать показания вместо свидетеля: отвечать на вопросы должен сам вызванный человек. Однако при проведении допроса адвокат может оказывать юридическую помощь и заявлять замечания к протоколу.
Поэтому задача налогового адвоката на таком допросе — не «ответить за директора», а заранее оценить риски, помочь отделить факты от предположений и проконтролировать корректность фиксации показаний.
7. Когда подготовка особенно необходима
Есть несколько признаков повышенного риска:
- налоговая задаёт вопросы о конкретных поставщиках;
- запрашивает сведения о фактическом руководителе бизнеса;
- интересуется IP-адресами, банковскими платежами, перевозкой товара;
- одновременно вызываются директор, бухгалтер и сотрудники;
- сумма предполагаемых доначислений значительна;
- вопросы касаются нескольких компаний одной группы;
- проводится выездная налоговая проверка;
- материалы потенциально могут быть переданы правоохранительным органам.
В такой ситуации допрос следует рассматривать уже как часть налогового спора, а не как обычную беседу с инспектором, именно поэтому важно своевременно привлечь налогового адвоката.
Главное
Получив вызов в налоговую, не стоит ни игнорировать его, ни относиться к нему как к простой формальности.
Оптимальный алгоритм:
понять предмет проверки → восстановить факты → изучить документы → определить рискованные вопросы → подготовиться к допросу → внимательно проверить протокол.
Чем раньше бизнес понимает, какие обстоятельства устанавливает налоговый орган, тем больше возможностей сформировать последовательную и подтверждённую документами позицию.
Анна С. (ГЛ)