Три предложения стоят рядом, у каждого зелёная отметка «проверено». Глаз считывает одинаковый знак как одинаковую надёжность. Но один составитель списка мог сверить юридическое лицо, другой – только работу кнопки заявки, а третий вообще не объяснил свой критерий. Пока методика не названа, отметка остаётся мнением автора страницы, а не результатом проверки вашего будущего договора.
Это не причина отвергать любую подборку. Она может сэкономить время и помочь увидеть несколько вариантов рядом. Просто проверку полезно разделить на разные вопросы: существует ли кредитор и вправе ли он выдавать займы, куда ведёт заявка, сколько будет стоить конкретное предложение и посилен ли платёж лично вам. Ответ на один вопрос не заменяет остальные.
Спросите, что скрывается за отметкой
Обещание «проверенные займы» имеет смысл, только если ясно, что именно проверяли. Прежде чем заполнять анкету в любой подборке, выясните: сверяли ли составители сведения о кредиторе с государственным реестром, проверяли ли адрес сайта и сопоставляли ли стоимость с документами, а не рекламным примером? Когда сведения обновляли в последний раз?
У каждого уровня проверки свой срок годности. Юридическое лицо может оставаться в реестре, а параметры нового продукта меняются. Рабочая ссылка сегодня не доказывает, что через месяц она не изменится. Поэтому дата проверки и конкретный предмет проверки важнее крупного значка. Если пояснений нет, считайте отметку подсказкой для дальнейшего изучения, а не заключением о безопасности.
Особенно осторожно читайте обещания «всем одобряют» или «точно получите». Публикация списка не принимает решение за кредитора. Даже у действующей организации решение и индивидуальные условия зависят от конкретной заявки; хорошая подборка не может гарантировать результат за другого участника.
Установите, с кем будет договор
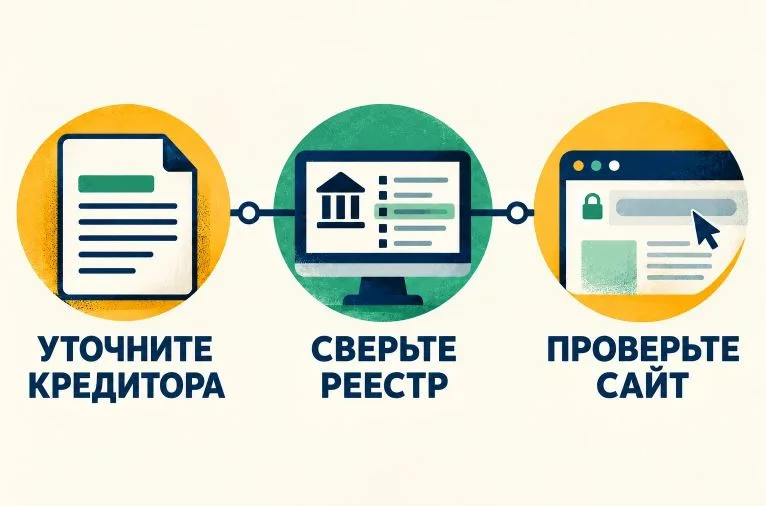
На одной странице могут соседствовать бренд каталога, название сервиса подачи анкеты и наименование организации, которая выдаёт деньги. Это не обязательно одно юридическое лицо. Найдите в будущем договоре полное имя кредитора и его реквизиты, а затем проверьте право на соответствующую деятельность в сервисе Банка России. Если вы выбираете МФО, Банк России предлагает сверять её наличие в реестре.
Не ограничивайтесь похожим названием. Две компании могут использовать близкие слова в рекламе, а посредник может показывать логотип кредитора. Сопоставляйте именно юридическое наименование и идентификаторы, указанные в документах. Если в подборке нет информации о том, кто заключает договор, задайте этот вопрос до ввода паспортных данных.
Такая осторожность не придирка к шрифту. Банк России отдельно описывал случаи, когда из индивидуальных условий было трудно понять, кто выступает кредитором. Человеку потом сложнее выяснить, к кому обращаться по условиям и погашению. Ясность контрагента нужна не только для первого клика, но и на всё время действия договора.
Посмотрите, куда уходит заявка
Передача данных – отдельный шаг, который часто теряется между выбором и решением. Нажмите на адресную строку и проверьте, на каком сайте открылась форма. На странице должны быть понятны оператор сервиса, назначение анкеты и дальнейшая передача сведений. Если вас перенаправляют через несколько страниц, не продолжайте автоматически: сначала определите, кому отправляются паспорт, телефон и реквизиты карты.
Значок замка в браузере говорит о защищённом соединении, но сам по себе не подтверждает, что сайт принадлежит выбранному кредитору. Сверяйте адрес ресурса с официальными материалами организации, а при сомнении переходите на её сайт самостоятельно из известного источника. Не вводите код подтверждения на странице, происхождение которой осталось непонятным.
Подборка и прямой сайт кредитора могут быть обеими законными точками входа, но выполняют разные роли. Важно не объявлять каждый переход подозрительным, а точно понимать маршрут данных. Если его невозможно проследить, пауза до выяснения безопаснее, чем отправка ещё одной анкеты в надежде, что нужная компания получит её сама.
Карточка предложения ещё не ваш договор
В списке удобно сравнивать ориентиры: возможные суммы, сроки, примерную ставку, способ получения. Но итоговые цифры появляются в персональном предложении. Проверьте сумму к выдаче, дату и сумму возврата, полную стоимость займа, условия платежей и услуги, которые предлагают дополнительно. Не переносите рекламный пример в домашний бюджет без проверки документов.
Банк России требует показывать сведения о ставке рядом с диапазоном полной стоимости в материалах кредитора. Это помогает увидеть, что одна заметная цифра не отражает всю цену. Но и диапазон не равен вашему итоговому платежу: перед подтверждением нужно читать индивидуальные условия. Если фактическая сумма отличается от той, с которой вы сравнивали варианты, сравнение надо повторить.
По дополнительным услугам проверьте не только цену, но и своё согласие. Предварительно проставленная отметка не должна подменять решение заёмщика. Если платная опция включена непонятно или отказ спрятан, не торопитесь переходить к подтверждению договора. Сначала выясните, какая услуга предлагается, кто её оказывает и как меняется итоговая стоимость.
Последнюю проверку не сделает ни один список
Даже безупречный статус организации ничего не говорит о том, выдержит ли ваш бюджет новый платёж. Запишите ближайшие подтверждённые доходы и обязательные расходы по датам. Затем поставьте рядом сумму возврата из конкретного предложения. Если после неё не остаётся денег на жильё, питание и действующие обязательства, метка «проверено» не устраняет разрыв.
Полезно задать себе два отдельных вопроса. Первый: «Есть ли у этой организации право выдавать такой продукт?» Второй: «Стоит ли мне принимать эти условия?» На первый отвечают реестр и документы кредитора; на второй – ваш календарь расходов. Подмена второго ответа первым создаёт опасное ощущение, будто проверенный контрагент автоматически означает удачный договор.
Остановитесь, если не удаётся установить кредитора, нельзя разобраться с адресом формы, условия отличаются от показанных в подборке или непонятна сумма возврата. Не нужно сразу делать вывод о мошенничестве: иногда достаточно получить актуальный документ или разъяснение. Но до этого момента не стоит подписывать договор и передавать дополнительные данные.
Хорошая подборка сокращает путь к фактам, а не освобождает от последнего решения. Пусть отметка «проверено» станет началом трёх коротких действий: установить кредитора, прочитать персональные цифры и сопоставить платёж со своим бюджетом. Тогда доверие опирается на проверяемые сведения, а не на цвет значка.
Анна С. (ГЛ)