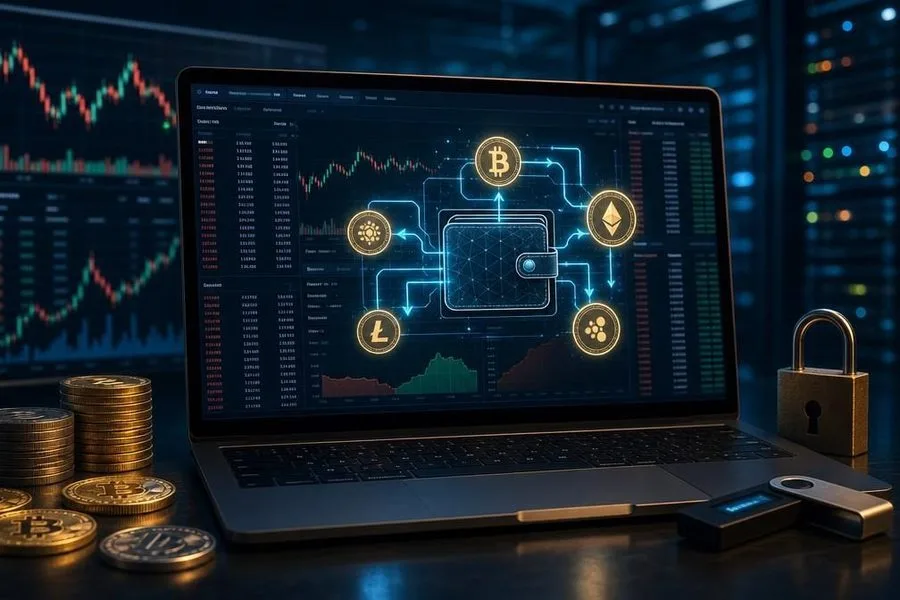
Цифровые технологии постепенно меняют привычные способы оплаты товаров и услуг. Если раньше большинство интернет-покупок совершалось с помощью банковских карт и электронных переводов, то сегодня пользователям доступны дополнительные финансовые инструменты, включая криптовалюты, стейблкоины и цифровые кошельки.
Развитие цифровых валют открывает новые возможности для международных переводов, электронной коммерции и онлайн-сервисов. Компании экспериментируют с альтернативными платёжными решениями, а пользователи получают больше вариантов проведения финансовых операций. Однако вместе с технологическими преимуществами возникают вопросы безопасности, регулирования и стабильности цифровых активов.
Что такое цифровые валюты и как они работают
Цифровая валюта представляет собой денежную стоимость или цифровой актив, существующий в электронной форме. В отличие от наличных денег, такие средства передаются и хранятся посредством программных систем.
При этом цифровые валюты различаются по принципам работы и назначению. Наиболее известными категориями являются:
- Криптовалюты. Например, Bitcoin и Ethereum, операции с которыми могут осуществляться через децентрализованные блокчейн-сети.
- Стейблкоины. Цифровые токены, стоимость которых стремится сохранять привязку к определённому активу, чаще всего к доллару США.
- Цифровые валюты центральных банков (CBDC). Электронные формы государственных денег, разрабатываемые или выпускаемые центральными банками.
- Электронные деньги. Средства, учитываемые в электронных платёжных системах и используемые для безналичных расчётов.
Каждая категория имеет собственные особенности, ограничения и области применения. Например, криптовалюты могут использоваться для трансграничных переводов, тогда как электронные деньги часто применяются для повседневных покупок.
Почему цифровые платежи становятся популярнее
Рост интереса к цифровым валютам связан с развитием международной торговли, мобильных технологий и онлайн-бизнеса.
Традиционные банковские переводы иногда требуют участия нескольких финансовых организаций, особенно при отправке средств за границу. Это может увеличивать стоимость операции и время обработки платежа.
Некоторые блокчейн-сети позволяют передавать цифровые активы напрямую между кошельками, сокращая количество посредников. Однако фактическая скорость и стоимость зависят от выбранной сети, её загруженности и условий платёжного провайдера.
Международные переводы
Цифровые валюты расширяют возможности трансграничных расчётов. Пользователи могут переводить активы между поддерживаемыми кошельками без необходимости использовать традиционные международные банковские системы для каждого этапа операции.
Особенно заметную роль здесь играют стейблкоины, которые используются в отдельных платёжных решениях для расчётов в цифровой форме.
Тем не менее такие переводы могут сопровождаться комиссиями, требованиями идентификации и дополнительными расходами при обмене активов на национальную валюту.
Доступность финансовых инструментов
Цифровые кошельки позволяют управлять определёнными активами через смартфон или компьютер. Для взаимодействия с некоторыми блокчейн-сетями достаточно совместимого приложения и интернет-соединения.
При этом доступность конкретных услуг зависит от законодательства страны, правил поставщика и технических возможностей пользователя.
Как цифровые валюты используются в онлайн-сервисах
Применение цифровых активов постепенно выходит за пределы инвестиционной сферы. Некоторые компании рассматривают их как дополнительный способ оплаты цифровых продуктов и услуг.
Электронная коммерция
Интернет-магазины могут подключать криптовалютные платёжные шлюзы, позволяющие принимать поддерживаемые цифровые активы. Специализированные провайдеры помогают обрабатывать транзакции и, при необходимости, конвертировать полученные средства в обычную валюту.
Для бизнеса такие решения могут расширять выбор способов оплаты, особенно при работе с международной аудиторией.
Однако компаниям необходимо учитывать бухгалтерские требования, налоговые обязательства и возможные колебания стоимости полученных активов.
Подписки и цифровой контент
Цифровые валюты применяются и в сфере онлайн-контента. Отдельные сервисы позволяют оплачивать программные продукты, подписки, цифровые товары или доступ к определённым функциям платформ.
Блокчейн-технологии также создают возможности для автоматизации платежей с помощью смарт-контрактов. Такие программы выполняют заранее определённые действия при соблюдении установленных условий.
Это может быть полезно при разработке цифровых сервисов, предусматривающих автоматизированное распределение средств.
Игровая индустрия и онлайн-развлечения
Игровые платформы также экспериментируют с криптовалютными платежами. В отдельных проектах цифровые активы используются для приобретения виртуальных предметов, проведения расчётов и взаимодействия между участниками.
Например, coin poker представляет направление онлайн-покера, в котором криптовалюты применяются для финансовых операций. Подобные сервисы показывают, как цифровые платежи интегрируются в специализированные развлекательные платформы. При этом игры с денежными ставками связаны с финансовыми рисками, возрастными ограничениями и требованиями законодательства.
Таким образом, использование цифровых валют охватывает различные категории онлайн-услуг, хотя степень их распространения существенно отличается между отраслями.
Безопасность цифровых платежей
Несмотря на технологические преимущества, использование криптовалют требует внимательного отношения к финансовой безопасности.
Блокчейн позволяет проверять историю транзакций в публичных сетях, однако прозрачность операций не гарантирует надёжность каждого сервиса или отсутствие мошенничества.
Основные риски включают:
- Потерю доступа к кошельку. Утрата приватного ключа или секретной фразы может привести к безвозвратной потере активов.
- Фишинговые атаки. Мошенники создают поддельные сайты и приложения для получения конфиденциальных данных.
- Ошибочные переводы. Многие блокчейн-транзакции невозможно отменить после подтверждения.
- Колебания стоимости. Рыночная цена криптовалют может значительно изменяться за короткое время.
- Риски платёжных платформ. Технические сбои, взломы и недостаточная защита инфраструктуры способны привести к финансовым потерям.
Для снижения рисков рекомендуется использовать проверенные сервисы, включать двухфакторную аутентификацию, внимательно проверять адреса получателей и не передавать третьим лицам данные для восстановления кошелька.
Как цифровые валюты влияют на бизнес
Для компаний внедрение альтернативных платёжных инструментов может стать способом расширения доступных методов расчёта.
Особенно актуальны такие решения для организаций, работающих с международными клиентами, цифровыми продуктами и онлайн-услугами.
Вместе с тем внедрение криптовалютных платежей требует предварительной оценки расходов, юридических требований и совместимости с существующей финансовой инфраструктурой.
Бизнесу необходимо определить, какие цифровые активы поддерживать, как учитывать поступления и каким образом обеспечивать защиту клиентских данных.
Поэтому эффективность новой платёжной системы зависит не только от используемой технологии, но и от качества её практической реализации.
Будущее цифровых валют в интернете
Развитие цифровых платежей, вероятно, будет связано с совершенствованием блокчейн-инфраструктуры, появлением новых регулируемых платёжных решений и расширением возможностей цифровых кошельков.
Отдельное внимание уделяется проектам цифровых валют центральных банков и технологиям, позволяющим различным финансовым системам взаимодействовать между собой.
Одновременно будет возрастать значение защиты пользователей, прозрачности транзакций и соблюдения международных требований к финансовым операциям.
Однако массовое распространение цифровых валют зависит от множества факторов, включая регулирование, удобство использования, доверие потребителей и экономическую целесообразность.
Заключение
Цифровые валюты постепенно расширяют возможности интернет-платежей, предлагая альтернативные способы международных переводов и раcчётов за товары и услуги. Их применение охватывает электронную коммерцию, цифровой контент, онлайн-развлечения и другие направления интернет-экономики.
При этом цифровые активы не заменяют традиционные платёжные системы во всех ситуациях. Их использование требует понимания технологических особенностей, финансовых рисков и действующих правовых ограничений.
В перспективе наиболее востребованными окажутся решения, которые смогут объединить удобство цифровых технологий, надёжную защиту средств и прозрачные условия проведения операций.
YML